
La industria transformadora ante el reto de la competitividad
ANAIP, asociación española de empresas transformadoras de plástico, ha publicado una radiografía del sector donde pone de manifiesto las fortalezas y los retos futuros del sector.
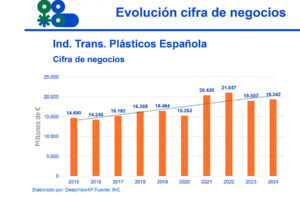
El sector de transformación de plásticos constituye una pieza relevante de la industria española por su contribución al empleo, la actividad económica, la inversión y la economía circular. Según la radiografía elaborada por ANAIP a partir de datos de 2024, el sector genera 82.433 empleos directos, una cifra de negocio de 19.342 millones de euros, 6.002 millones de euros de valor añadido y 1.141 millones de euros de inversión anual. Además, se caracteriza por una elevada presencia de pequeñas y medianas empresas, que representan el 98% del total.
La actividad tiene también una importante dimensión territorial. Las empresas transformadoras están presentes prácticamente en todas las regiones de España y generan empleo de calidad, con un 92% de contratos fijos. De este modo, el sector contribuye no solo a la actividad industrial, sino también a la cohesión territorial y a la fijación de población.
Cambio de tendencia
Sin embargo, el informe identifica un cambio de tendencia. Después de años de crecimiento, la industria ha entrado en una fase de freno del crecimiento y pérdida de competitividad. El empleo directo lleva varios años sin experimentar un crecimiento sostenido y el número de empresas mantiene una tendencia descendente desde 2017. Al mismo tiempo, el incremento de los costes de las materias primas y de la energía está presionando los márgenes empresariales.
Esta situación contrasta con el esfuerzo inversor del sector. En 2024, la inversión alcanzó los 1.141 millones de euros, el máximo registrado en la serie presentada en el informe. La industria continúa apostando por su futuro, la innovación, la competitividad y la economía circular, aunque el aumento de los costes dificulta que estas inversiones se traduzcan en un crecimiento equivalente de la actividad y del valor generado.
Amenazas
Uno de los principales motivos de preocupación es el creciente peso de las importaciones de productos plásticos transformados. El déficit comercial se ha deteriorado especialmente desde 2022 y ha llegado en 2025 a unos 810.000 toneladas, frente a las aproximadamente 446.000 toneladas de déficit registradas en 2016. El informe advierte de que España consume cada vez más productos transformados procedentes del exterior, incluidos productos que anteriormente se fabricaban en el país.
Entre los factores que explican esta evolución se encuentran los menores costes de materias primas, energía y mano de obra en determinados mercados internacionales, así como una menor presión normativa, ambiental y burocrática. En este contexto destaca especialmente China, cuyas importaciones de productos transformados de plástico hacia España han aumentado más de un 130 % en diez años. Para ANAIP, esta pérdida de competitividad puede provocar el desplazamiento de producción, inversión y empleo fuera de España.
PPWR
Asimismo, el informe presta especial atención al impuesto a los envases plásticos no reutilizables y a sus posibles efectos sobre la competitividad. Desde la entrada en vigor del impuesto en 2023, las importaciones de films estirables han aumentado un 58%, mientras que las importaciones de films y placas crecieron un 33% durante los cuatro primeros meses de 2026. El documento sostiene que este fenómeno puede estar favoreciendo la entrada de productos procedentes de terceros países y, como consecuencia, reduciendo la producción nacional y la demanda de plástico reciclado.
La situación de la competitividad está estrechamente relacionada con el avance de la economía circular. El informe señala que el contenido de material reciclado en los productos transformados se ha estancado en torno al 21,4 %, aunque España continúa por encima de la media europea. Las empresas transformadoras desempeñan un papel central en este proceso, ya que incorporan material reciclado, desarrollan ecodiseño, invierten en innovación y generan demanda de materiales reciclados.
Reclamaciones
Ante este escenario, ANAIP plantea la necesidad de recuperar la competitividad industrial como condición para mantener la capacidad productiva en España y avanzar en la transición circular. Entre las prioridades propuestas figuran la simplificación normativa y burocrática, una competencia más justa y un mayor control de las importaciones, la revisión del impuesto a los envases plásticos, la reducción de los costes energéticos y de materias primas, el impulso de la innovación, digitalización y automatización, y el fortalecimiento de los sistemas de recogida, clasificación y reciclaje de residuos plásticos.
En definitiva, el informe presenta una industria que sigue teniendo un peso económico e industrial significativo y mantiene su capacidad de inversión, pero que necesita recuperar competitividad para evitar la pérdida de actividad productiva frente a las importaciones. La tesis central es que la transición hacia una economía circular requiere también una base industrial sólida: sin rentabilidad no hay inversión y, sin inversión, resulta más difícil avanzar en circularidad, innovación y autonomía industrial.
*Para más información: Acceso al informe